Entscheidungsvorlage - VO/2747/14
Grunddaten
- Betreff:
-
Verzicht zur Aufstellung eines Gesamtabschlusses für die Haushaltsjahre 2010 und 2011
- Status:
- öffentlich (Vorlage freigegeben)
- Vorlageart:
- Entscheidungsvorlage
- Federführend:
- Finanzwirtschaft
- Finale Freigabe:
- Bertrams, Hans


Beratungsfolge
| Status | Datum | Ausschuss | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Rat der Stadt Wegberg
|
Entscheidung
|
|
|
|
08.04.2014
|
Sachverhalt
Sachverhalt:
Durch die Einführung des Neuen Kommunalen Finanzmanagements hat die Stadt Wegberg erstmals zum Jahresabschluss 2010 einen Gesamtabschluss (Konzernabschluss) gemäß § 116 Abs. 1 S. 1 GO NRW zu erstellen. In diesen Gesamtabschluss sind nach § 116 Abs. 2 GO NRW grundsätzlich alle verselbstständigten Aufgabenbereiche in öffentlich-rechtlicher und privatrechtlicher Form mit einzubeziehen.
Der Einbezug basiert auf dem Vorliegen der Erfordernisse der Prinzipien der Einflussnahme bzw. der einheitlichen Leitung. Ausnahmen vom Einbezug in die Konsolidierung regelt § 116 Abs. 3 GO NRW.
Ausgenommen von der Konsolidierungspflicht sind demnach solche verselbstständigten Aufgabenbereiche, die für die Vermittlung eines den tatsächlichen Verhältnissen entsprechenden Bildes der Vermögens-, Schuldens-, Ertrags- und Finanzgesamtlage von untergeordneter Bedeutung sind. Der Begriff der untergeordneten Bedeutung als Ausfluss des Grundsatzes der Wesentlichkeit ist als unbestimmter Rechtsbegriff hierbei im Kontext des Gesamtabschlusses auszulegen.
Der Konsolidierungskreis ist dabei aufgrund der sich ständig ändernden Datengrundlage jährlich neu zu beurteilen.
Bei der Stadt Wegberg bestanden zum 31.12.2010 folgende Beteiligungen (siehe hierzu auch Beteiligungsbericht der Stadt Wegberg vom 31.12.2010 gemäß § 52 Abs. 3 GemHVO, TOP 7.4 im Rat 15.05.2012):
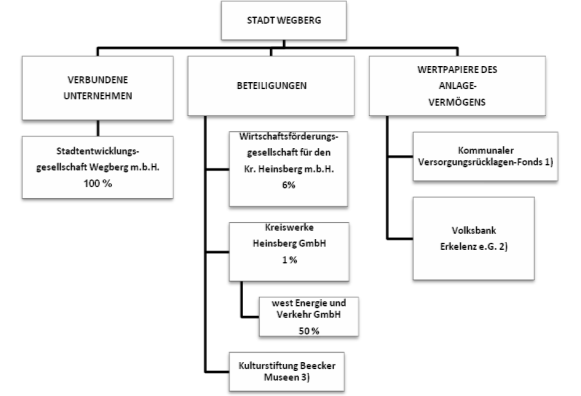
1) Die Beteiligung am Kommunalen Versorgungsrücklagen-Fonds beträgt 163.830 Euro (Bestandswert der Eröffnungsbilanz zum 01.01.2007). Der tatsächliche Wert zum 31.12.2010 beträgt 184.018,97 Euro.
2) Unter den Finanzanlagen in der Bilanz der Stadt Wegberg ist ein Genossenschaftsanteil in Höhe von 645 Euro bilanziert (Bestandswert der Eröffnungsbilanz zum 01.01.2007). Der tatsächliche Wert zum 31.12.2010 beträgt 760,82 Euro.
3) Gemäß § 3 Stiftungssatzung ist die Stadt am Anfangsvermögen von 200.000 Euro mit einem Betrag von 100.000 Euro beteiligt. Die Summe des eingezahlten Anteils zum 31.12.2010 beträgt 50.000 Euro. Die Stadt Wegberg ist im Verwaltungsrat durch den Bürgermeister vertreten.
Zu weiteren Prüfung hat die Verwaltung die Unterstützung der HS-regio Wirtschaftsprüfungsgesellschaft hinzugezogen, da die Kenntnisse und die Erfahrungen für die Erstellung eines Gesamtabschlusses im Fachbereich Finanzwirtschaft bisher nicht vorhanden sind.
Die Prüfung hat u.a. ergeben, dass für die Einbeziehung in den Konsolidierungskreis im Rahmen des Gesamtabschlusses zum 31.12.2010 und 31.12.2011 lediglich die Stadtentwicklungsgesellschaft der Stadt Wegberg mbH in Frage kommt. Alle weiteren Beteiligungen erfüllen eindeutig nicht die Kriterien (aufgrund Ihrer Beteiligungsquote) für eine Einbeziehung in einen potentiellen Gesamtabschluss der Stadt Wegberg.
Des Weiteren wurde eine Beurteilung der Konsolidierungspflicht der Stadtentwicklungsgesellschaft zum 31.12.2010 und zum 31.12.2011 vorgenommen.
Als Beurteilungskriterien für die Wesentlichkeit wurden hierbei die Bilanzsumme, der Wert des Anlagevermögens, der Umfang der Verbindlichkeiten sowie der Rückstellungen, die Summe der Erträge sowie der Aufwendungen und das erzielte Jahresergebnis bewertet.
Nach eingehender Überprüfung hat sich ergeben, dass keine Konsolidierungsnotwendigkeit besteht und seitens der Stadt Wegberg auf die Aufstellung eines Gesamtabschlusses gemäß § 116 Absatz 1 GO zum 31.12.2010 und zum 31.12.2011 verzichtet werden kann.
Das Prüfungsergebnis wurde mit der Kommunalaufsicht beim Kreis Heinsberg besprochen. Es bestehen auf Seiten der Kommunalaufsicht keine Bedenken, dass die Stadt Wegberg auf die Aufstellung eines Gesamtabschlusses für die Jahre 2010 und 2011 verzichtet.
Aus diesen Gründen schlägt die Verwaltung vor, auf die Aufstellung eines Gesamtabschlusses für 2010 und 2011 zu verzichten.
Da dem Rechnungsprüfungsausschuss gemäß § 101 GO NRW die Prüfung des Jahresabschlusses obliegt, ist es auch seine Aufgabe zu prüfen, ob die Voraussetzungen für einen Verzicht auf die Erstellung der Gesamtabschlüsse 2010 und 2011 vorliegen.
Der Rechnungsprüfungsausschuss bedient sich dabei gem. § 101 Abs. 8 GO der örtlichen Rechnungsprüfung. Die Beratung des Prüfungsergebnisses wird dann im Rechnungsprüfungsausschuss stattfinden, bevor im Rat die Beschlussfassung zum Verzicht auf die Erstellung der Gesamtabschlüsse 2010 und 2011 erfolgen kann.
Finanz. Auswirkung
Kosten und Finanzierung:
keine
Alternativen:
keine
Beschlussvorschlag
Beschlussvorschlag:
Der Rat beauftragt den Rechnungsprüfungsausschuss mit der Prüfung, ob die Voraussetzungen für einen Verzicht auf Aufstellung eines Gesamtabschlusses für 2010 und 2011 vorliegen.