Entscheidungsvorlage - VO/0239/25
Grunddaten
- Betreff:
-
Dritte Änderungssatzung zur Satzung über die Festsetzung der Hebesätze für die Grund- und Gewerbesteuer in der Stadt Wegberg
- Status:
- öffentlich (Vorlage freigegeben)
- Vorlageart:
- Entscheidungsvorlage
- Federführend:
- Finanzwirtschaft


Beratungsfolge
| Status | Datum | Ausschuss | Beschluss | NA |
|---|---|---|---|---|
|
●
Unterbrochen
|
|
Ausschuss für Finanzen, Wirtschaft, Personal & Digitalisierung (FuP)
|
Vorberatung
|
|
|
|
13.01.2026
| |||
|
●
Erledigt
|
|
Rat der Stadt Wegberg
|
Entscheidung
|
|
|
|
20.01.2026
|
Sachverhalt
Sachverhalt:
Die Stadt Wegberg leidet wie alle anderen Kommunen unter dem hohen Kommunalisierungsgrad. Diese Kennzahl beschreibt das Verhältnis zu welchen Anteilen der Bund und das Land Aufgaben auf die Kommunen übertragen. Leider ist der Kommunalisierungsgrad kein Indiz für eine entsprechende Gegenfinanzierung der Aufgaben durch Bund und/oder Land.
Neben den Aufwandssteigerungen durch Bund und Land steigen ebenfalls andere Aufwandsarten wie beispielsweise die Transferaufwendungen an. Die Mehrbelastung des städtischen Haushaltes durch die Kreis- und Jugendamtsumlage steigt erneut deutlich an und muss entsprechend aufgefangen werden (+3,3 Mio. €).
Das derzeitige Problem der Kommunen ist die Aufwandssteigerung im Verhältnis zur Ertragssteigerung. Die zusätzlich erhaltenen Aufgaben werden nicht in dem Maß der erforderlichen Ausgaben kompensiert, sodass die Kommunen auf eine Gegenfinanzierung im eigenen städtischen Haushalt angewiesen sind. Neben Gebühren, Beiträgen und Zuweisungen soll diese Finanzierung durch Steuern erfolgen.
Zuweisungen:
Das Gemeindefinanzierungsgesetz [GFG] bestimmt für jedes Haushaltsjahr die Schlüsselzuweisungen auf Basis von verschiedenen Schlüsseln und Ansätzen für die betreffende Kommune.
Während die gewählten „Ansätze“ hauptsächlich durch örtliche Gegebenheiten beeinflusst werden, kann die Steuerkraftzahl aktiv durch die Kommune beeinflusst werden. Maßgeblich sind für die Steuerkraftzahl die IST-Einnahmen der einzelnen Steuergruppen innerhalb eines bestimmten Zeitraums [Referenzzeitraum] der wiederrum, abweichend vom Kalenderjahr, in zwei Referenzperioden eingeteilt wird.
Im Rahmen des GFGs für das Haushaltsjahr 2026 wurden die IST-Einnahmen des Referenzzeitraums
07/2024 bis 12/2024
und
01/2025 bis 06/2025
zugrunde gelegt.
Im Rahmen der Modellrechnung zum GFG wurde der Stadt Wegberg mitgeteilt, dass der fiktive Hebesatz für die Grundsteuer B für kreisangehörige Kommunen auf 639 % rückwirkend für die Referenzperiode 01/2025 bis 06/2025 festgesetzt wird. Diese Mitteilung führt dazu, dass der festgesetzte Hebesatz für das Kalenderjahr 2025 erstmalig unterhalb vom fiktiven Hebesatz innerhalb der Referenzperiode für ein GFG liegt. 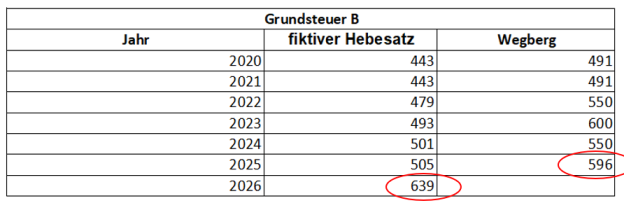
Diese Tatsache hat zur Folge, dass es zu weiteren Verlusten aus den Schlüsselzuweisungen kommt, sollte die Grundsteuer B nicht angehoben werden.
Eine Steuererhöhung in 2026 hat keinerlei Einfluss auf die Schlüsselzuweisungen 2026, sondern bildet die Grundlage für die Berechnung der Schlüsselzuweisungen im Rahmen des GFG 2027. Hierzu sind die IST-Einnahmen des folgenden Referenzzeitraums relevant:
Steuerart | Referenzzeitraum | fiktiver Hebesatz in % | Festgesetzter Hebesatz in % |
Grundsteuer B | 07/25 - 12/25 | 639* | 596 |
01/26 - 06/26 | 639** | XXX | |
** voraussichtlicher fiktiver Hebesatz aufgrund unbekannter Festsetzung zum Jahresbeginn |
|
|
|
Es besteht nur für die Referenzperiode (erstes Halbjahr 2026) eine Verbesserungsmöglichkeit. Aus diesem Grund ist die Anhebung der Grundsteuer B aus finanzwirtschaftlicher Sicht alternativlos.
Neben dem oben beschriebenen fiktiven Hebesatz wird durch das Land ein gewogener Landesdurchschnitt als Orientierungswert ermittelt. Der aktuellste Stand der Datenermittlung zum Zeitpunkt der Vorlagenerstellung ist der 30.09.2025. Hierin wird für eine kreisangehörige Kommune mit einer Einwohnerzahl zwischen 25.000 und 60.000 Einwohnern ein Hebesatz für die Grundsteuer B von 704 % angegeben.
Allen aktuellen Pressemitteilungen ist zu entnehmen, dass die Haushalte der umliegenden Kommunen, im Verhältnis zu den Vorjahren, Rekorddefizite aufweisen und sprechen damit einhergehend von Steuererhöhungen für die Haushaltpläne 2026.
Sowohl die Variante des fiktiven Hebesatzes als auch die des gewogenen Landesdurchschnittes berücksichtigen nicht die derzeitige Entwicklung der anderen Kommunen. Durch die Steueranpassungen der anderen Kommunen in NRW wird zwangsläufig zu einer Anpassung des gewogenen Landesdurchschnitts führen. Erfahrungsgemäß wird auf dieser Grundlage auch der fiktive Hebesatz für die kommenden GFG nachziehen. Die Verwaltung geht deshalb von einem höheren fiktiven Hebesatz, sowie gewogenen Landesdurchschnitt in den kommenden Jahren aus.
Die Verwaltung schlägt vor, den Hebesatz der Grundsteuer B aufgrund der vorgenannten Gründe auf 749 % anzuheben. Somit besteht die Möglichkeit, über einen größeren Zeitraum die Steuerschraube nicht erneut drehen zu müssen, als es bei einer Anhebung auf den fiktiven Hebesatz oder den gewogenen Landesdurchschnitt der Fall wäre.
Finanz. Auswirkung
Kosten und Finanzierung:
Für den städtischen Haushalt bedeutet die Anhebung der Grundsteuer B einen Mehrertrag von rund 1.600.000 € pro Jahr.
Alternativen:
Eine rückwirkende Steuererhöhung kann im laufenden Jahr lediglich bis zum 30.06. vorgenommen werden. Eine verspätete Erhöhung hätte zur Folge, dass die Kosten zur Erstellung von Bescheiden doppelt anfallen.
Ebenso würden die Steuerbescheide mit den alten Hebesätzen gedruckt werden, sodass für die Bürgerinnen und Bürger der Eindruck entsteht, die Stadt Wegberg verzichtet, im Gegensatz zu allen anderen umliegenden Kommunen, auf eine Steuererhöhung. Diese Erwartung basiert dann auf einem Trugbild und führt im Nachgang zu Unmut.
Weiter könnte es durch die ausbleibenden Steuereinnahmen zu Liquiditätsproblemen kommen.
Beschlussvorschlag
Beschlussvorschlag:
Der Ausschuss für Finanzen, Personal, Wirtschaft und Digitalisierung empfiehlt dem Rat:
Der Rat beschließt die in Anlage 1 befindliche dritte Änderungssatzung zur Satzung über die Festsetzung der Hebesätze für die Grund- und Gewerbesteuer in der Stadt Wegberg (Hebesatzsatzung).
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
56,4 kB
|
|||
|
2
|
(wie Dokument)
|
57,1 kB
|