Mitteilungsvorlage - VO/1627/10
Grunddaten
- Betreff:
-
Finanzbericht
- Status:
- öffentlich (Vorlage freigegeben)
- Vorlageart:
- Mitteilungsvorlage
- Federführend:
- Finanzwirtschaft
- Finale Freigabe:
- Kühlen, Sonja


Beratungsfolge
| Status | Datum | Ausschuss | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss (HF)
|
Kenntnisnahme
|
|
|
|
07.12.2010
|
Sachverhalt
Sachverhalt:
Finanzbericht
Entwicklung
der Erträge und Aufwendungen des Produktbereichs „Allgemeine
Finanzwirtschaft“
Als
Fortschreibung des letzten Finanzberichtes werden die aktualisierten Ertrags-
und Aufwandspositionen der Produktgruppe 16 01 dargestellt:
Einkommens-
und Umsatzsteueranteil gem. der erhaltenen Mitteilungen bis zum 24.11.2010
|
|
Haushaltsansatz
2010 |
Gem.
Mitteilung |
|
Anteil an der
Einkommenssteuer (Mitteilungen erfolgen quartalsweise und werden dann
entsprechend verbucht) |
10.291.200 € |
6.700.978 € (65,11%) |
|
Anteil an der Umsatzsteuer
(Mitteilungen erfolgen quartalsweise und werden dann entsprechend verbucht) |
637.800 € |
311.968 € (74,14 %) |
Der
von der Landeskasse angewiesene Anteil an der Einkommens- und Umsatzsteuer für
das 3. Quartal war noch etwas niedriger als in den vorherigen beiden
Quartalen. In dem Schnellbrief des
Städte- und Gemeindebund vom 22.11.10 wird allerdings mitgeteilt, dass die
Prognosen für die regionalisierte Einkommenssteuer 2010 für NRW von 5,285 Mrd.
auf 5,537 Mrd. (+ 4,77 %) angehoben werden. Hiernach wäre bei der
Schlussabrechnung mit einem Nachzahlungsbetrag zu rechnen, sodass der Ansatz
für 2010 zwar nicht erreicht werden kann, aber der erwartete Minderertrag
(1.468.575 €, siehe Haupt- und Finanzausschuss vom 21.09.2010, TOP 1.3.2)
niedriger ausfallen dürfte.
Grundsteuer
B und Gewerbesteuer, Ergebnis vom 24.11.2010
|
|
Haushaltsansatz
2010 |
Anordnungen |
Mehr-
/Minderertrag |
|
Grundsteuer
B |
3.450.000 € |
3.492.429 € |
42.429 € |
|
Gewerbesteuerveranlagung
2010 |
5.350.000 € |
5.451.294 € |
2.584.638 € |
|
Gewerbesteuer
für Vorjahre |
2.483.345 € |
Die
Sollerträge der Gewerbesteuer haben sich vor allem für Vorjahre nochmals
erhöht. Die Gewerbesteuererträge sind schwankend, bis zum Jahresende könnten
auch noch negative Korrekturen vorgenommen werden. Die Gewerbesteuermehrerträge
sind schon zum Teil für die höheren Gewerbesteuerumlagen in Anspruch genommen
wurden.
Schlüsselzuweisungen
gemäß GFG-Nachtrag 2010
Das
Gesetz zur Änderung des Gemeindefinanzierungsgesetzes für das Jahr 2010
befindet sich noch in der politischen Bearatung. Bei einer Beschlussfassung
ergäben sich auf Basis der Vorlage vom 23.09.2010 (Drucksache 15/207) folgende
Veränderungen:
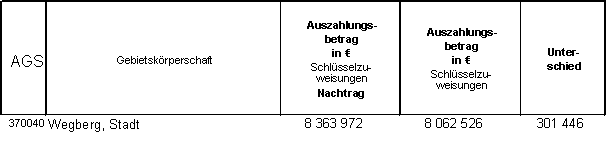
Schlüsselzuweisungen
nach §§ 5 und 6 GFG 2010
Investitionspauschale
nach § 16 Abs. 2 GFG 2010
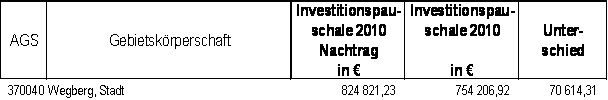
Die
Schlüsselzuweisungen werden im Ergebnisplan dargestellt. Bei einer Realisierung
ergäben sich ca. 300 Tsd. Euro Mehrerträge, die sich ergebnisverbessernd
auswirken würden.
Entwicklung
Kreisumlage:
Die
allgemeine Kreisumlage ist beim Produkt 16 01 00 im Sachkonto 5372000 mitveranschlagt.
Durch Bescheid des Kreises vom 21.05.2010 wurde die von der Stadt Wegberg zu
leistende allgemeine Kreisumlage auf 12.714.852,71 Euro festgesetzt. Der Anteil
der Umlagegrundlagen der Stadt Wegberg an den Gesamtumlagegrundlagen aller
Kommunen beträgt rund 11 %. In dieser Höhe finanziert die Stadt anteilig die
nicht durch eine spezielle Kreisumlage (Jugendamt, Kreisgymnasium und Kreismusikschule)
gedeckten Produkte bzw. Produktgruppen des Kreishaushaltes.
In
der Sitzung des Finanzausschusses des Kreises am 12.07.2010 hat der Kreiskämmerer
mitgeteilt, dass es aus Sicht der Verwaltung möglich sei, gegen Ende des Jahres
die den Kommunen im Februar 2010 in Aussicht gestellten zwei Millionen Euro
durch Verzicht auf einen Teil der Kreisumlage zur Verfügung zu stellen, wenn
sich der Trend in der zweiten Jahreshälfte bestätige.
Vom
endgültigen Einsparbetrag des Kreises entfielen dann rund 11 %, d.h. ca.
220.000 Euro auf die Stadt Wegberg.
Anlässlich
des Treffens der Kämmerer im Kreis Heinsberg am 04.11.2010 wurde vom
Kreiskämmerer für die Umsetzung folgender Beratungsablauf genannt:
Kreisfinanzausschuss:
06.12.2010
Kreisausschuss:
14.12.2010
Kreistag:
21.12.2010
Die
Verwaltung wird den Stand der Beratungen beobachten und den auf die Stadt
Wegberg entfallenden Betrag rechtzeitig in Abzug bringen.
Entwicklung
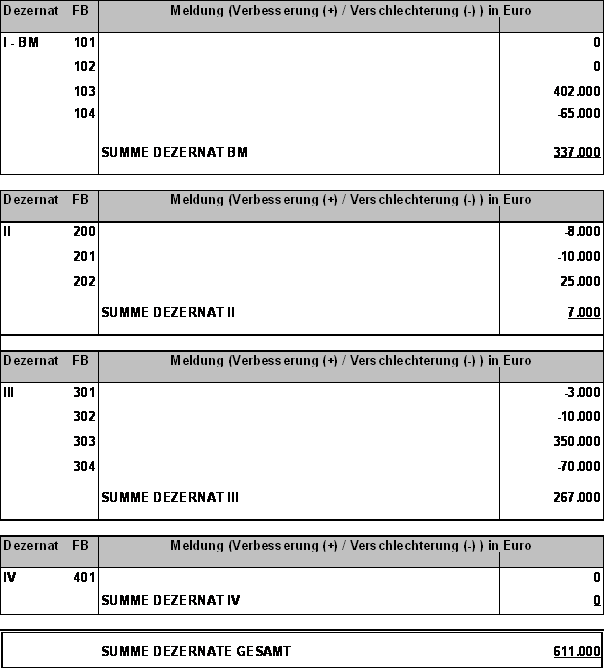
Aufwands- und Ertragspositionen aus anderen Produktgruppen
Erstmals
wurden Mitte Oktober 2010 die Prognosen der Fachbereiche abgefragt. Mehrbedarfe
für möglicherweise im Rahmen des Jahresabschlusses 2010 zu bildende
Rückstellungen sind in den Meldungen nicht enthalten.
Beschlussvorschlag:
Der
Haupt- und Finanzausschuss nimmt Kenntnis.