Mitteilungsvorlage - VO/1630/10
Grunddaten
- Betreff:
-
Einführung der Budgetierung in der Stadtverwaltung Wegberg
- Status:
- öffentlich (Vorlage freigegeben)
- Vorlageart:
- Mitteilungsvorlage
- Federführend:
- Finanzwirtschaft


Beratungsfolge
| Status | Datum | Ausschuss | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss (HF)
|
Vorberatung
|
|
|
|
07.12.2010
|
Sachverhalt
Sachverhalt:
Bei
der Einführung des Neuen Kommunalen Finanzmanagements (NKF) wurde ein neuer §
21 GemHVO geschaffen, der bestimmt, dass zur flexiblen Haushaltsbewirtschaftung
Erträge und Aufwendungen sowie Einzahlungen und Auszahlungen für Investitionen
zu Budgets verbunden werden können. In den Budgets ist die Summe der Erträge
und die Summe der Aufwendungen bzw. bei Investitionen die Summe der Einzahlungen
und Auszahlungen für die Haushaltsführung verbindlich.
Die
Dezernate bzw. die Fachbereiche erhalten durch die Festlegung einer verbindlichen
Grenze eine klare messbare Vorgabe für ihre Aufgabenerfüllung. In der Regel
entstehen „Zuschussbudgets“, da im Bereich des Ergebnisplanes die
Aufwendungen bei den Produkten nicht durch Erträge gedeckt werden können. Diese
Obergrenze darf bei der Bewirtschaftung grundsätzlich nicht überschritten
werden; innerhalb der Dezernate ist ein Ausgleich möglich. Insgesamt kann die
Verwaltung eigenverantwortlicher und flexibler handeln.
Ein
gesondertes Budget ist hierbei das Budget Zentralhaushalt.
Systembedingt
kann es durch die Budgetierung zu keiner Haushaltsverschlechterung kommen, da
immer die Deckung gewährleistet sein muss und dies unmittelbar vom Fachbereich
Finanzwirtschaft nachgehalten wird. Der Stadtkämmerer wird bei der Vorlage der
Finanzberichte für den Haupt- und Finanzausschuss sicherstellen, dass erhebliche
unterjährige Veränderungen entsprechend dargestellt werden.
Unberührt
bleiben im Übrigen über- und außerplanmäßigen Aufwendungen / Auszahlungen, die
nach § 83 GO genehmigt werden müssen.
Zum
Jahresabschluss unterliegen die Budgets einer Erfolgskontrolle gemäß § 12 GemHVO. Konsequenzen einer im Sinne des
§ 75 Abs. 1 GO geforderten wirtschaftlichen, effizienten und sparsamen
Budgetbewirtschaftung werden dann verwaltungsintern besprochen.
Entsprechende
anteilige Budgetüberschüsse könnten unter Berücksichtigung der Gesamtlage im
folgenden Haushaltsjahr zusätzlich bereitgestellt werden. Das Gleiche gilt auch
im umgekehrten Fall, eventuell müssten dann z.B. gesonderte Einsparvorgaben
bzw. begleitende Wirtschaftlichkeitsuntersuchungen gemeinsam mit dem betroffenen
Fachbereich vereinbart werden.
Sofern
Ermächtigungen für Aufwendungen und Auszahlungen ins Folgejahr übertragen
werden, ist dem Rat gemäß § 22 Abs. 4 GemHVO eine Übersicht der Übertragungen
mit Angabe der Auswirkungen auf den Ergebnisplan und den Finanzplan des
Folgejahres vorzulegen.
Durch
die Umstellung entstehen insgesamt neue Verantwortlichkeiten. Die Dezernenten
übernehmen eine entsprechende Verantwortung für ihr Dezernatsbudget, die
Fachbereichsleiter für ihr Fachbereichsbudget. Insbesondere im Hinblick auf
Qualität, Leistungsmengen und angestrebte Wirkungen bei der Erstellung entsprechender
Produkte und Leistungen sind die Produktverantwortlichen im Rahmen ihrer
eigenen Verantwortung gehalten, sich gemeinsam mit den Budgetverantwortlichen
abzustimmen. Oftmals fallen in der Praxis Budget- und Produktverantwortung zusammen.
Einführung
zum Haushaltsjahr 2011
Es
bietet sich an, gleichzeitig mit der Einführung des neuen Verfahrens INFOMA die
Budgetierung einzuführen und den Haushaltsplan neu zu strukturieren.
Die
haushaltsrechtlich zu treffenden Regelungen sollen entsprechend im Haushaltsplan
dargestellt und mit beschlossen werden.
Darstellung im Haushalt
Für
den Haushalt 2011 soll folgende Regelung in den Haushaltsplan aufgenommen
werden:
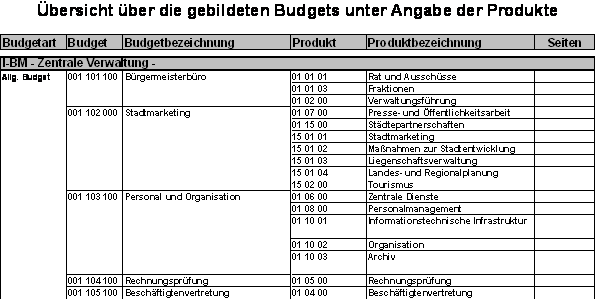
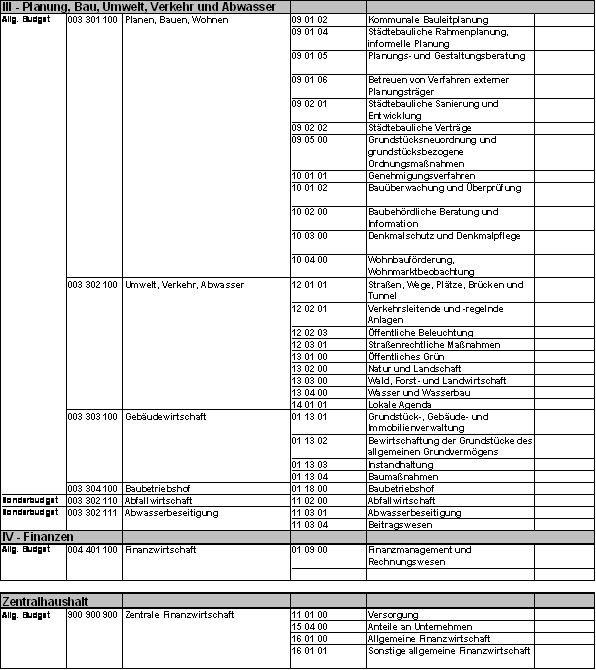
Übersicht über die gebildeten Budgets
und den dazu getroffenen Regelungen
Im
Einklang mit § 4 Abs. 1 GemHVO werden die produktorientierten Teilpläne nach
Verantwortungsbereichen (Budgets) aufgestellt.
Im
Rahmen der dezentralen Ressourcenverantwortung werden die Budgets auf Ebene der
Dezernate (Organisationseinheiten) gebildet. Diese unterteilen sich in allgemeine
Teilbudgets und Sonderbudgets.
Folgende
haushaltsrechtliche Regelungen werden getroffen:
1.
§ 21 Abs. 1 GemHVO - echte Deckungsfähigkeit
Die
Aufwendungen/Auszahlungen der einzelnen Budgets (allgemeine Teil- und Sonderbudgets)
sind grundsätzlich gegenseitig deckungsfähig.
Innerhalb
der einzelnen Budgets sind die Aufwendungen der allgemeinen Teilbudgets bzw.
der Sonderbudgets einseitig deckungsfähig zugunsten der Investitionsauszahlungen
der entsprechenden Budgets, soweit entsprechende konsumtive Auszahlungseinsparungen
zur Verfügung stehen.
Ausnahmen:
Folgende
Produktsachkonten sind nicht deckungsfähig zu ihren Lasten:
Aufwendungen
aus internen Leistungsbeziehungen und Abschreibungen
Aufwendungen
aus internen Leistungsbeziehungen und Abschreibungen sind innerhalb der
einzelnen Budgets jeweils gegenseitig deckungsfähig.
Personalaufwendungen/-auszahlungen
sind dezernatsübergreifend gegenseitig deckungsfähig.
2.
§ 21 Abs. 2 GemHVO – Deckung durch Mehrerträge bzw. Mehreinzahlungen
Mehrerträge
in den einzelnen Budgets berechtigen zu Mehraufwendungen in diesen Budgets. Das
Gleiche gilt bei Mehreinzahlungen zugunsten der Auszahlungsermächtigungen.
Die
Zuwendungen der Investitionsmaßnahmen sind zweckgebunden für die Auszahlungen
innerhalb der jeweiligen Maßnahme. Mehreinzahlungen berechtigen zur
Mehrauszahlungen.
Die
Zweckbindungen aufgrund rechtlicher Verpflichtungen sind auf Ebene der Produktsachkonten
im Anschluss an das jeweilige Budget dargestellt.
Da
die Überschreitung der Haushaltspositionen durch die Mehrerträge oder Mehreinzahlungen
innerhalb der gebildeten Budgets gedeckt sind, gelten die Mehraufwendungen oder
Mehrauszahlungen nicht als überplanmäßige Aufwendungen oder Auszahlungen und unterliegen
daher auch nicht dem Zustimmungsverfahren nach § 83 GO NRW. Mit dem Beschluss
des Haushaltsplans und der getroffenen Regelung über die Bildung von Budgets
liegt schon eine entsprechende Festlegung für solche Sachverhalte vor (vgl.
Innenministerium NRW (Hrsg.): Neues Kommunales Finanzmanagement in
Nordrhein-Westfalen. Handreichung für Kommunen, 4. Auflage., Düsseldorf 2010).
Wie
aus der nachfolgenden Budgetübersicht hervorgeht, werden den einzelnen Budgets
die jeweiligen Teilbudgets mit den dazugehörigen Produkten zugeordnet.
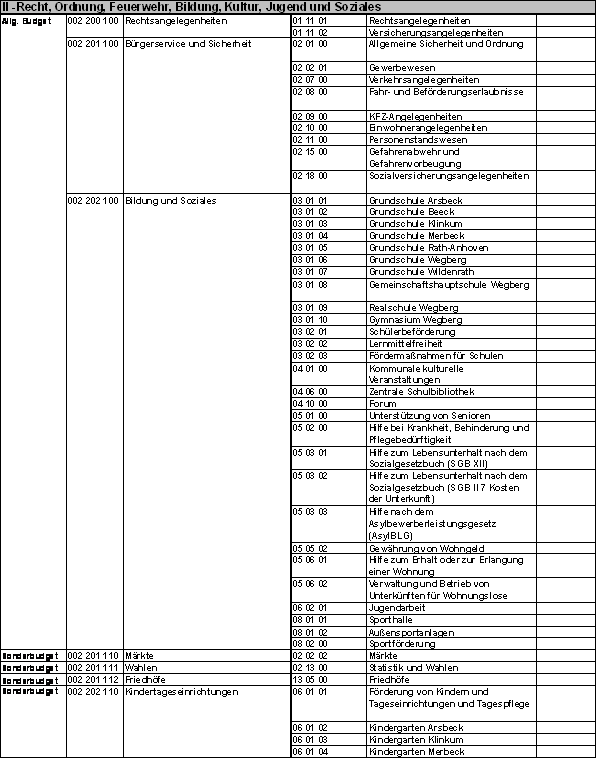
Künftig
weist der Haushaltsplan eine organische Gliederung auf. Der Haushaltsplan wird
dann in der o.g. Reihenfolge der Produkte gegliedert und auch so abgebildet
bzw. gedruckt.
Sofern
es erforderlich ist, Produkte neu zu strukturieren, wird im Haushaltsplanentwurf
hierauf gesondert hingewiesen.
Finanz. Auswirkung
Kosten und
Finanzierung:
keine
Alternativen:
keine
Beschlussvorschlag
Beschlussvorschlag:
Der Haupt- und
Finanzausschuss nimmt Kenntnis.