Mitteilungsvorlage - VO/1687/11
Grunddaten
- Betreff:
-
Finanzlage der Kommunen
- Status:
- öffentlich (Vorlage freigegeben)
- Vorlageart:
- Mitteilungsvorlage
- Federführend:
- Finanzwirtschaft


Beratungsfolge
| Status | Datum | Ausschuss | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss (HF)
|
Kenntnisnahme
|
|
|
|
15.02.2011
|
Sachverhalt
Sachverhalt:
Die Finanzsituation der Stadt Wegberg unterliegt zu einem großen Teil externen Einflüssen und Entwicklungen. Im nachfolgenden werden einige Aspekte erläutert.
A Gemeindefinanzierungsgesetz (GFG)
Allgemein
Das Grundschema der Schlüsselzuweisungen stellt sich wie folgt dar (in Anlehnung an Schwarting, Gunnar: Der kommunale Haushalt. Haushaltssteuerung Doppik Finanzpolitik, Berlin 2010, 4.A, S.172)
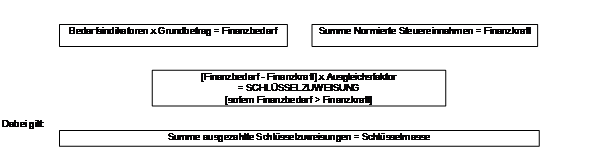
GFG 2011
§ 7 des Entwurfs zum GFG 2011 legt folgendes fest:
(1) Jede Gemeinde erhält als Schlüsselzuweisung 90 % des Unterschiedsbetrages zwischen der maßgeblichen Ausgangsmesszahl (§ 8) und der maßgeblichen Steuerkraftmesszahl (§ 9).
(2) Erreicht oder überschreitet die Steuerkraftmesszahl die Ausgangsmesszahl, so erhält die Gemeinde keine Schlüsselzuweisung.
Der Finanzbedarf (§ 8)
Die Ausgangsmesszahl einer Gemeinde wird ermittelt, indem der Gesamtansatz (Bedarfsindikatoren) mit einem einheitlichen Grundbetrag vervielfältigt wird.
Der Gesamtansatz wird aus verschiedenen gewichteten Komponenten gebildet:
· Hauptansatz (Berücksichtigung der mit Hauptwohnsitz gemeldeten Einwohnern)
· Schüleransatz
· Soziallastenansatz (erfasste Bedarfsgemeinschaften in einer Kommune)
· Zentralitätsansatz (erfasste sozialversicherungspflichtige Beschäftigte)
Die Finanzkraft (§ 9)
Abs. (1) Die Steuerkraftmesszahl ergibt sich aus der Summe der für die Gemeinden geltenden Steuerkraftzahlen der Gewerbesteuer, der Grundsteuern, des Gemeindeanteils an der Einkommensteuer und des Gemeindeanteils an der Umsatzsteuer abzüglich der Steuerkraftzahl der Gewerbesteuerumlage in der Referenzperiode nach § 27 Absatz 7 GFG (1. Juli 2009 bis 30. Juni 2010).
Auf Basis des vorliegenden Entwurfs (normierte Steuerkraft 2011 vorläufig: 20.073.119 Euro) erhält die Stadt Wegberg eine Schlüsselzuweisung in Höhe von 6.000.448 Euro.
Die Hauptursache für die geringeren Schlüsselzuweisungen liegt in der Anpassung des Soziallastenansatzes.
Mittlerweile liegen auch Beispielrechnungen über einzelne Effekte vor (http://www.mik.nrw.de/bue/doks/gfg2011_vergleichsrechnungen.pdf). Die Daten für die Stadt Wegberg bzw. die Kommunen des Kreises Heinsberg sind in der Anlage dargestellt.
Ohne die Grunddatenanpassung hätte die Stadt Wegberg eine Schlüsselzuweisung in Höhe von 6.937.318 Euro erhalten. Die am 23.03.2010 mit dem Haushalt 2010 verabschiedete mittelfristige Ergebnisplanung hatte für 2011 noch Schlüsselzuweisungen in Höhe von 7.549.331 Euro eingeplant. Insgesamt ergeben sich somit für 2011 Wenigererträge von 1.548.883 Euro, die nun aufgefangen werden müssen.
Der Städte- und Gemeindebund NRW hat am 04.01. sowie am 20.01.2011 gegenüber dem Innenministerium eine umfängliche Stellungnahme abgegeben.
Auch die Arbeitsgemeinschaft der Bürgermeister im Kreis Heinsberg hat sich mit Schreiben vom 20.01.2011 gegen die negative Beeinflussung der Gemeinden und Städte im Kreis Heinsberg durch die beabsichtigte Neuregelungen der Landesregierung an das Innenministerium gewandt.
Mit Schreiben vom 27.01.2011 wendet sich der Innenminister an die Kommunen in NRW und erläutert hierbei die Notwendigkeit, die Grunddaten anzupassen. Das Schreiben ist als Anlage beigefügt.
Am 01.02.2011 hat nun der Städte- und Gemeindebund Nordrhein Westfalen ein Argumentationspapier vorgelegt (siehe Anlage), in dem gefordert wird, die Anpassung der Grunddaten nicht isoliert im GFG 2011 vorzunehmen, sondern mit den weiteren Reformvorschlägen in einem Zug für das GFG 2012 zu berücksichtigen. Insbesondere spricht sich der Städte- und Gemeindebund für eine gerechte Abbildung des Sozialaufwandes im Finanzausgleich, die Einführung eines Flächenansatzes sowie gestaffelter fiktiver Hebesätze aus.
B Gemeindefinanzkommission (GFK) Bund
Am 06.01.2011 informierte der Städte- und Gemeindebund NRW darüber, dass sich der Arbeitskreis Quantifizierung der Arbeitsgruppe Steuern am 13. und 14.01.2011 treffen werde. Ebenfalls am 14.01.2011 sollte sich eine neu gebildete Facharbeitsgruppe Verlustverrechnung und Gruppenbesteuerung erstmalig treffen. In wieweit diese Arbeitsgruppe in die Strukturen der GFK eingebunden werden soll, war seinerzeit noch unklar.
Die nächste Sitzung der Arbeitsgruppe Kommunalsteuern war für den 28.01.2011 vorgesehen. Unter TOP 3 sollte eine Aussprache zur Prüfung von Überlegungen hinsichtlich einer Gewerbesteuer ohne Hinzurechnungen (...) und hinsichtlich eines offenen Ausweises des kommunalen Anteils an der Einkommensteuer mit beschränktem Hebesatzrecht erfolgen. Unter TOP 4 war eine Aussprache zum Einfluss der bestehenden Verlustvorträge (...) auf das System der kommunalen Steuereinnahmen vorgesehen.
Auch der Jahreswirtschaftsbericht 2011 des Bundesministeriums für Wirtschaft und Technologie (BMWI) bezieht sich auf die Gemeindefinanzkommission
(http://www.bmwi.de/BMWi/Redaktion/PDF/Publikationen/jahreswirtschaftsbericht-2011,property=pdf,bereich=bmwi,sprache=de,rwb=true.pdf); hier wird auf den Seiten 22 und 23 darauf hingewiesen, die finanzielle Handlungsfähigkeit der Kommunen zu sichern. Dabei wird betont, dass der Sachverständigenrat den Reformansatz der Bundesregierung unterstütze, die Gewerbesteuer durch einen höheren Anteil an der Umsatzsteuer und einen kommunalen Zuschlag auf die Einkommen- und Körperschaftssteuer zu ersetzen.
Über die weitere Entwicklung berichtet das BMWI wie folgt:
Da sich die aktuellen Probleme der Kommunen nicht allein über die Einnahmeseite lösen lassen, wurden auch Entlastungsmöglichkeiten auf der Ausgabenseite
untersucht. Die von der Kommission eingesetzten Arbeitsgruppen Standards und Rechtsetzung konnten ihre Arbeiten bis Ende 2010 abschließen und zahlreiche Empfehlungen vorlegen. Geprüft wurde die Flexibilisierung von Standards, bei denen durch Bundesrecht so z. B. im Sozialgesetzbuch den Kommunen Vorgaben für das Verwaltungshandeln gemacht werden. Zudem wurden Handlungsempfehlungen zur Stärkung der Rolle der Kommunen bei der Rechtsetzung des Bundes sowie auf Ebene der Europäischen Union erarbeitet. Vorbehaltlich eines entsprechenden
Beschlusses der Kommission soll über die Umsetzung der Prüfaufträge beider Arbeitsgruppen bis Mitte 2011 berichtet werden. Sobald Ergebnisse der Arbeitsgruppe Kommunalsteuern vorliegen, wird sich die Kommission zu ihrer dritten Sitzung treffen.
Aktuell liegen der Verwaltung noch keine weiteren Erkenntnisse vor.
C Gutachten zur Gewährung von Konsolidierungshilfen
Hierüber wurde zuletzt im Haupt- und Finanzausschuss am 07.12.2010 (TOP 1.7) berichtet.
Das Gutachten liegt derzeit noch nicht vor.
D Milliardenpaket für Kommunen
Am 26.01.2011 berichtete die Rheinische Post über eine geplante Entlastung für die Kommunen.
Konkrete finanzielle Auswirkungen für die Stadt Wegberg sind derzeit noch nicht bekannt.
E Kreisumlage
Der Entwurf des Kreishaushaltes 2011 wurde am 21.12.2010 in den Kreistag eingebracht (TOP 10). Die Verabschiedung ist für den 22.02.2011 vorgesehen.
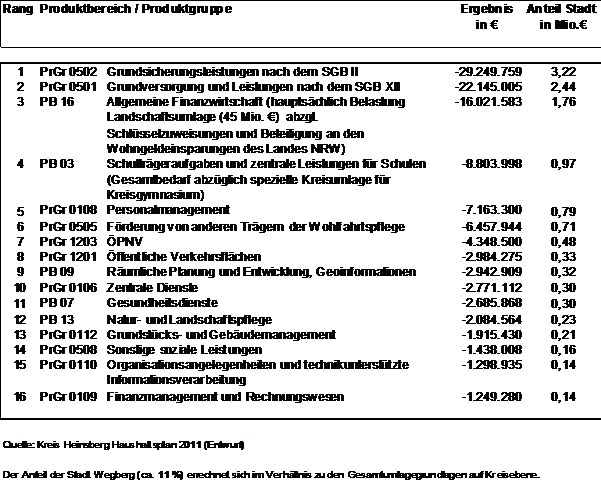
Auf der Basis des Entwurfs hat die Verwaltung dargestellt, mit welchen Beträgen die Stadt Wegberg anteilig die defizitären Produktgruppen bzw. Produktbereiche mitfinanziert. Der Anteil errechnet sich aus dem Verhältnis der städtischen Umlagegrundlagen zu den Gesamtumlagegrundlagen auf Kreisebene (ca. 11 %).
Finanz. Auswirkung
Kosten und Finanzierung:
keine
Alternativen:
keine
Beschlussvorschlag
Beschlussvorschlag:
Der Haupt- und Finanzausschuss nimmt Kenntnis.
Anlagen
| Nr. | Name | Original | Status | Größe | |
|---|---|---|---|---|---|
|
1
|
(wie Dokument)
|
43,4 kB
|
|||
|
2
|
(wie Dokument)
|
241,5 kB
|
|||
|
3
|
(wie Dokument)
|
55,6 kB
|