Empfehlungsvorlage - VO/1771/11
Grunddaten
- Betreff:
-
Strategien für die Aufstellung und Abwicklung der Haushalte im Finanzplanungszeitraum 2011 - 2014
- Status:
- öffentlich (Vorlage freigegeben)
- Vorlageart:
- Empfehlungsvorlage
- Federführend:
- Stadtkämmerin
- Beteiligt:
- Finanzwirtschaft


Beratungsfolge
| Status | Datum | Ausschuss | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss (HF)
|
Vorberatung
|
|
|
|
10.05.2011
| |||
|
●
Erledigt
|
|
Rat der Stadt Wegberg
|
Entscheidung
|
|
|
|
24.05.2011
|
Sachverhalt
Sachverhalt:
1. Ausgangslage
a) Allgemeine wirtschaftliche Lage
Die Erwartungen für die allgemeine wirtschaftliche Lage drücken sich in der mittelfristigen Ergebnis- und Finanzplanung aus. Zugleich mit dem Beschluss der Haushaltssatzung 2010 durch den Rat am 23.03.2010 hat dieser auch die mittelfristige Ergebnisplanung mitbeschlossen. Hier zeigte sich bei der Gewerbesteuer eine Erholung ab 2011, ebenso wie beim Gemeindeanteil an der Einkommensteuer.
Die Gesamtentwicklung wurde auch durch die Steuerschätzung vom 04.11.2010
bestätigt, ebenso setzen die Orientierungsdaten des Landes vom 03.11.2010 Steigerungsraten voraus.
Beim Anteil an der Einkommensteuer können diese Steigerungsraten jedoch nur auf einem niedrigeren Niveau angesetzt werden, als es noch die alte Ergebnisplanung vorsah. Hier dürften sich auch die Steuerrechtsänderungen bemerkbar machen. Die Vorjahresplanung musste wie folgt nach unten korrigiert werden:
2011: - 1,80 Mio. Euro; 2012: - 2,05 Mio. Euro; 2013: - 2,14 Mio. Euro
Aufgrund des Gemeindefinanzierungsgesetzes (GFG) 2011 kann die Stadt in 2011 mit Schlüsselzuweisungen in Höhe von ca. 6,0 Mio. Euro rechnen. Das sind etwa 1,5 Mio. Euro weniger, als der letzten mittelfristigen Ergebnis- und Finanzplanung zugrunde gelegt wurden. Diese ausfallenden Erträge müssen kompensiert werden.
Weiterhin bestehen für die Kommunen Risiken aufgrund der Entwicklung bei den Sozialaufwendungen. Nicht ohne Grund warnte beispielsweise der Deutsche Städtetag in seiner Berliner Resolution vom 18.11.2010 vor dem absehbaren weiteren Wachstum der Sozialausgaben. Auf der am gleichen Tag stattfindenden Tagung des Fachverbandes der Kämmerer in NRW wurde die Lage als Sprengstoff der kommunalen Haushalte, auch vor dem Hintergrund der gesellschaftlichen und demographischen Entwicklung bezeichnet. Diese Risiken treffen die Stadt mittelbar über die Kreisumlage.
Auch bestehen weiterhin Risiken aufgrund der internationalen Finanzmärkte. Die Entwicklung der Euro-Stabilität muss ebenso weiter verfolgt werden wie die Gesamtschuldensituation in der EU. Allerdings zeigt sich, dass Deutschland von allen Ländern der Eurozone konjunkturell am besten aufgeholt hat. Das historische Zinstief wurde mit dem Beschluss der Europäischen Zentralbank vom 07.04.2011, den Leitzins von 1,0 % auf 1,25 % zu erhöhen, beendet. Diese Entwicklung zeichnete sich bereits im Vorfeld ab (Vgl. Rheinische Post vom 04.03.2011 EZB läutet die Zinswende ein)
Das Thema Zinsmanagement wird daher auch weiterhin verstärkt aufgegriffen.
b) Haushaltslage
Die Stadt Wegberg hat ihren Haushalt zum 01.01.2007 innerhalb des Neuen Kommunalen Finanzmanagements auf das kaufmännische Rechnungswesen
umgestellt. Mit der Umstellung war die Veranschlagung von zusätzlichen Aufwendungen wie Abschreibungen und Zuführungen zu Pensionsrückstellungen notwendig, die einen Haushaltsausgleich zusätzlich erschwerten.
Mit der Ausgleichsrücklage in der städtischen Bilanz wurde eine gesonderte Eigenkapitalposition geschaffen, durch deren Inanspruchnahme Haushaltsdefizite fiktiv ausgeglichen werden können, ohne dass ein Haushaltssicherungskonzept aufgestellt werden muss. Die Ausgleichsrücklage der Stadt Wegberg betrug zum 01.01.2007 8.881.702 Euro. Die Allgemeine Rücklage betrug 39.904.263 Euro.
Der Jahresabschluss 2008 wurde vom Rat am 22.03.2011 festgestellt.
Für das Haushaltsjahr 2010 zeichnete sich zuletzt ab (siehe Bericht im Haupt- und Finanzausschuss am 07.12.2010), dass die Ausgleichsrücklage nicht in der geplanten Höhe (4,44 Mio. ) in Anspruch genommen werden muss.
Wenigererträge beim Gemeindeanteil an der Einkommensteuer konnten durch
Mehrerträge bei der Gewerbesteuer kompensiert werden. Ebenso wurde der Mehrbedarf bei der Gewerbesteuerumlage entsprechend aufgefangen.
Hiervon unabhängig ist bei der Kreisumlage ein geringerer Aufwand von ca. 217 Tsd. sowie bei den Schlüsselzuweisungen aufgrund des GFG-Nachtrags 2010 ein Mehrertrag von ca. 300 Tsd. entstanden.
Im Ergebnis bedeutet dies, dass gegenüber der Planung mindestens eine Verbesserung von 0,5 Mio. erzielt wurde.
Mit den Jahresabschlüssen für die Jahre 2007 und 2008, dem Planwert 2009 sowie der Prognose für das Jahr 2010 haben sich bei der Ausgleichsrücklage folgende Veränderungen ergeben:
Jahr | Veränderung | Bestand |
01.01.2007 | 0 | 8,88 |
31.12.2007 | 0 | 8,88 |
31.12.2008 | 0 | 8,88 |
31.12.2009 | -0,63 | 8,25 |
31.12.2010 | -3,94 | 4,31 |
2. Auswirkungen auf den Haushalt 2011 und die Finanzplanungsjahre 2012 2014
Aufgrund der letztgültigen vom Rat am 23.03.2010 mit beschlossenen Finanzplanung ergab sich, dass im Haushaltsjahr 2012 die Ausgleichsrücklage aufgebraucht wäre und die allgemeine Rücklage in Anspruch genommen werden müsste. Diese Inanspruchnahme bedarf gemäß § 75 Abs. 4 GO der Genehmigung der Aufsichtsbehörde. Die Genehmigung kann unter Bedingungen und mit Auflagen erteilt werden.
Ergänzend hierzu bestimmt § 76 Abs. 1 GO, dass eine Gemeinde zur Sicherung ihrer dauerhaften Leistungsfähigkeit ein Haushaltssicherungskonzept aufzustellen hat, wenn u.a. bei der Aufstellung des Haushalts in zwei aufeinanderfolgenden Haushaltsjahren geplant ist, den in der Schlussbilanz des Vorjahres auszuweisenden Ansatz der allgemeinen Rücklage jeweils um mehr als ein Zwanzigstel zu verringern.
Damit gewinnt die mittelfristige Ergebnis- und Finanzplanung des § 84 GO enorm an Bedeutung.
Die gesetzlichen Bestimmungen über die Pflicht zur Aufstellung eines Haushaltssicherungskonzeptes in Verbindung mit den unter 1. genannten Wenigererträgen hat dazu geführt, eine Strategie zu entwickeln, um der Stadt Wegberg echte kommunale Selbstverwaltung auch weiterhin zu erhalten.
3. Ziel
Die Haushaltswirtschaft soll so ausgerichtet werden, dass die dauerhafte Leistungsfähigkeit der Stadt Wegberg gewährleistet und die Handlungsfähigkeit von Stadtrat und Verwaltung trotz der nach wie vor bestehenden Risiken gesichert bleibt.
Dabei ist ein Zwischenziel, schon bei der Planung des Haushaltes 2011 ein Haushaltssicherungskonzept zu vermeiden und somit den Entwurf 2011 in einer neuen Struktur zu konzipieren.
Tiefgreifende Konsolidierungsmaßnahmen sind daher erforderlich. Ihre finanziellen Konsequenzen müssen bereits zum Zeitpunkt der Aufstellung des Haushaltes spürbar sein. Die entlastenden Effekte wurden daher bereits für den Entwurf eingearbeitet und werden größtenteils insbesondere in den Jahren 2012 2014 der mittelfristigen Ergebnisplanung erkennbar.
Das Endziel muss aber ein Wiederauffüllen der Ausgleichsrücklage sein.
Einspareffekte sollen auch aus der Bewirtschaftung des Haushaltes erzielt werden, d.h. noch zusätzlich zu eingearbeiteten Konsolidierungsmaßnahmen. Ansatzpunkt ist hierbei die Budgetierung, die auf die Eigenverantwortlichkeit der Dezernate setzt.
4. Wege der Umsetzung
Dem Haushalt 2011 werden folgende Optimierungs- und Konsolidierungsansätze zugrunde liegen:
· Budgetierter Haushaltsplan als Instrument einer flexiblen Mittelbewirtschaftung.
· Schaffung eines modularen Konzerns Stadt Wegberg mit einer Kernverwaltung im Mittelpunkt. Die einzelnen Betriebe (in steuerrechtlicher oder organisatorischer Art) werden über klare Ziel- und Wirtschaftlichkeitsvorgaben gesteuert.
· Investition in eine Dienstleistungsverwaltung:
- Einsatz von e-government mit dem Ziel, bestehende Ineffizienzen
abzubauen
- Stärkung der Mitarbeiterkompetenzen durch Beibehaltung einer
angemessenen Fortbildung.
· Verzicht auf Maßnahmen, die unter anderen Bedingungen geplant wurden
Inhaltlich wurden außerdem teilweise Punkte aufgegriffen, die die Gemeindeprüfungsanstalt im Rahmen ihrer überörtlichen Prüfung im Jahre 2010 festgestellt hat. Die Beratung hierüber erfolgte im Rechnungsprüfungsausschuss am 24.02.2011.
Für die Zukunft bedarf es eines Zielsteuerungssystems im Sinne des § 12 GemHVO:
Für die gemeindliche Aufgabenerfüllung sollen produktorientierte Ziele unter Berücksichtigung des einsetzbaren Ressourcenaufkommens und des voraussichtlichen Ressourcenverbrauchs festgelegt sowie Kennzahlen zur Zielerreichung bestimmt werden. Diese Ziele und Kennzahlen sollen zur Grundlage der Gestaltung der Planung, Steuerung und Erfolgskontrolle des jährlichen Haushalts gemacht werden.
Im Rechnungsprüfungsausschuss am 24.02.2011 wurde von den Fraktionen der Wunsch nach einer stärkeren strategischen Ausrichtung der Stadt Wegberg geäußert. Vom Stadtkämmerer wurde hierbei zugesagt, vor der Sommerpause ein erstes Modell vorzustellen.
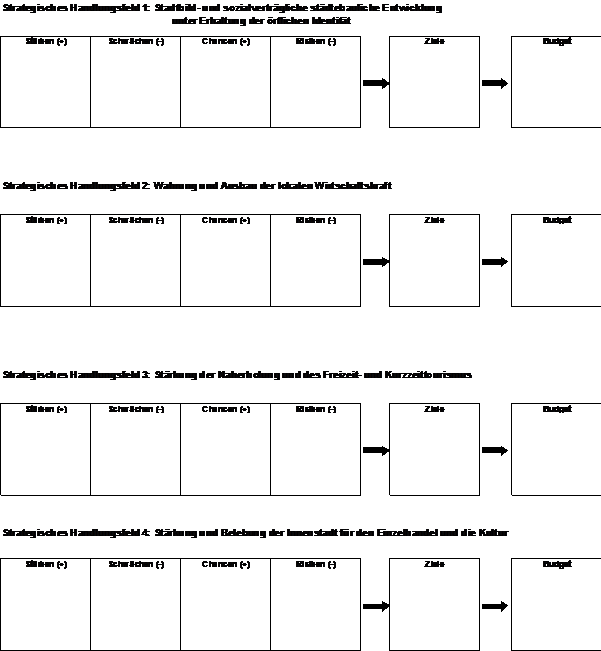
Als erste Arbeitsgrundlage sowohl für die Verwaltung als auch für die Fraktionen und fraktionslosen Mitglieder des Rates - soll im Weiteren folgende Darstellung auf Basis einer SWOT-Analyse dienen.
Hinweis:
(SWOT-Analyse (= SOFT-Analyse) Instrument vor allem des strategischen Managements, analysiert
die interne Situation nach Stärken (Strengths) und Schwächen (Weaknesses) und die externe Situation nach Chancen (Opportunities) und Risiken (Threats) des Unternehmens (der Verwaltung/Behörde) und leitet daraus strategische Empfehlungen für die einzelnen Produkte/das Leistungsangebot oder Geschäftsfelder ab. Die Darstellung erfolgt unter Verwendung der Portfolioanalyse. Andere Bezeichnung: SOFT-Analyse (Strengths, Opportunities, Failures and Threats).
(vgl.: http://olev.de/)
Finanz. Auswirkung
Kosten und Finanzierung:
Durch den Beschluss soll die Zukunftsfähigkeit der Stadt Wegberg erhalten bleiben und ein Haushaltssicherungskonzept insbesondere durch Aufwandsreduzierungen vermieden werden.
Alternativen:
-keine-
Beschlussvorschlag
Beschlussvorschlag:
Der Haupt- und Finanzausschuss schlägt dem Rat vor,
1. der folgenden strategischen Ausrichtung der Stadt Wegberg zuzustimmen:
Die Verwaltung wird gebeten, sich bei künftigen Haushaltsplanungen an den nachfolgenden strategischen Schwerpunkten und Handlungsfeldern auszurichten:
· Sicherstellung finanzieller Handlungsspielräume und Schaffung die für die wirtschaftliche, soziale und kulturelle Betreuung ihrer Einwohner erforderlichen öffentlichen Einrichtungen innerhalb der Grenzen ihrer Leistungsfähigkeit im Sinne des § 8 Abs. 1 GO sowie der bei der Neuaufstellung des Flächenutzungsplan entwickelten folgenden Leitvorstellungen:
· Stadtbild- und sozialverträgliche städtebauliche Entwicklung unter Erhaltung der örtlichen Identität
· Wahrung und Ausbau der lokalen Wirtschaftskraft
· Stärkung der Naherholung und des Freizeit- und Kurzzeittourismus
· Stärkung und Belebung der Innenstadt für den Einzelhandel und die Kultur
Die Verwaltung wird hieraus strategische Ziele im Sinne des § 41 Buchstabe t GO entwickeln, die der Rat zu einem späteren Zeitpunkt beschließen wird und künftig jeder Haushaltsplanung zugrunde liegen sollen. Hierauf basierend sollen dann operative Ziele im Sinne des § 4 Abs. 2 GemHVO entwickelt werden.
Als grenznahe Kommune in einem zusammenwachsenden Europa sollen finanzielle Reserven geschaffen werden, die es ermöglichen, entsprechende Programme im Geiste der Europäischen Union zu realisieren. Hierzu bedarf es freier finanzieller Spielräume.
2. die Verwaltung zu bitten, im Verbund mit den anderen kreisangehörigen Kommunen gemeinsam mit dem Kreis Heinsberg nach Lösungsmöglichkeiten zu suchen, wie der Umlagebedarf stabil gehalten werden kann. Der Kreis Heinsberg wird unter ausdrücklicher Würdigung seiner eigenen im Rahmen der kommunalen Selbstverwaltung gewährten Handlungsfreiheit gebeten, eigene Konsolidierungsanstrengungen zu unternehmen und neue Wege zu beschreiten, die den Kommunen zu Gute kommen sollen. Insbesondere ist auch ein kritischer Blick auf die Kostenentwicklung beim Landschaftsverband Rheinland zu richten.
3. die Stadtverwaltung Wegberg auch weiterhin zu beauftragen, durch Konsolidierungsbemühungen sicherstellen, dass die Ausgleichsrücklage dauerhaft auch wieder aufgefüllt wird;
dafür zu sorgen, dass zusätzliche Aufwendungen nur zulässig sind, wenn diese durch Einsparungen an anderer Stelle oder durch zusätzliche Erträge gedeckt sind bzw. neue Investitionsmaßnahmen nur dann zu planen, wenn die Finanzierung der Folgebelastung im Ergebnisplan nicht zu zusätzlichen Aufwendungen führt bzw. im Rahmen der Dezernatsbudgets gesichert ist;
alle Leistungsstandards hinsichtlich der Höhe und des Umfangs zu überprüfen.
4. die Stadtverwaltung Wegberg zu bitten, im Finanzplanungszeitraum eine jährliche Entschuldung vorzusehen. Zusätzliche investive Mittel dürfen nur eingeplant werden, wenn an anderer Stelle entsprechende Einsparungen bzw. Mehreinzahlungen vorgesehen werden.