Empfehlungsvorlage - VO/1770/11
Grunddaten
- Betreff:
-
Aufbau eines Konzerns Stadt Wegberg
- Status:
- öffentlich (Vorlage freigegeben)
- Vorlageart:
- Empfehlungsvorlage
- Federführend:
- Stadtkämmerin
- Beteiligt:
- Finanzwirtschaft


Beratungsfolge
| Status | Datum | Ausschuss | Beschluss | NA |
|---|---|---|---|---|
|
●
Erledigt
|
|
Haupt- und Finanzausschuss (HF)
|
Vorberatung
|
|
|
|
10.05.2011
| |||
|
●
Erledigt
|
|
Rat der Stadt Wegberg
|
Entscheidung
|
|
|
|
24.05.2011
|
Sachverhalt
Sachverhalt:
1. Umsetzung der Strategie für die Aufstellung und die Abwicklung der Haushalte im Finanzplanungszeitraum 2011 2014
Bestandteil der Strategie für die Aufstellung und die Abwicklung der Haushalte im Finanzplanungszeitraum 2011 2014 ist u.a. die Schaffung eines modularen Konzerns Stadt Wegberg mit einer Kernverwaltung im Mittelpunkt.
Die einzelnen Betriebe (in steuerrechtlicher oder organisatorischer Art) bzw. Sparten sollen über klare Ziel- und Wirtschaftlichkeitsvorgaben gesteuert werden, wodurch zugleich der städtische Haushalt entlastet werden kann. Das Konzept wurde am 22.02.2011 der Interfraktionellen Runde und hiernach einzelnen Fraktionen vorgestellt.
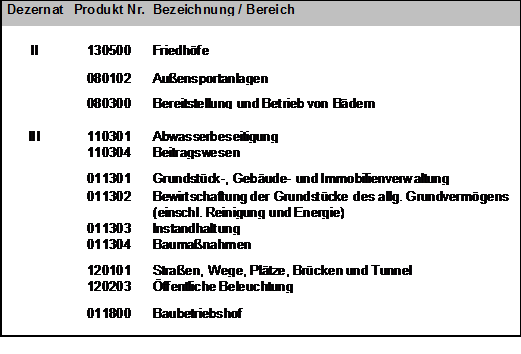
Danach sollen zum 01.01.2012 die nachfolgenden Produkte aus dem Haushalt ausgegliedert werden und die entsprechenden Leistungen von einem Infrastrukturbetrieb in entsprechenden Sparten erbracht werden. Für das Grenzlandringbad sind mögliche Effekte bei einer Überführung in eine GmbH zu prüfen.
Folgende Produkte im Haushaltsplan sind hierbei unmittelbar berührt:
Im Zeitraum von Februar bis August 2010 hatte die Gemeindeprüfungsanstalt (GPA) die überörtliche Prüfung in der Stadt Wegberg durchgeführt und hierbei u.a. die
Themenfelder Grünflächen, Bauleistungen, Infrastruktur und Gebäudewirtschaft näher untersucht. Betroffen hiervon waren auch die o.g. Bereiche.
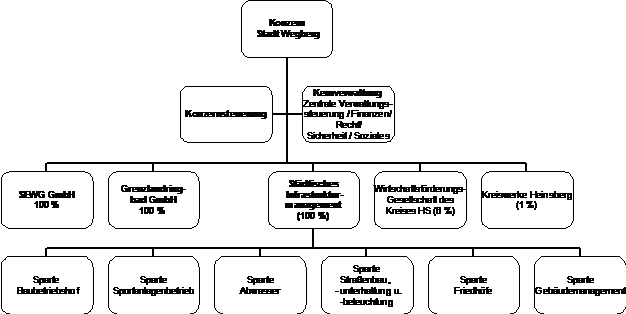
Ein Konzern könnte sich wie folgt darstellen:
2. Erste finanzielle Effekte bei der Sparte Gebäudemanagement
Bei der Ausgliederung von Vermögen und Schulden aus dem Haushalt muss zugleich für den neuen Betrieb eine Eröffnungsbilanz aufgestellt werden. Das bedeutet, dass auch die Vermögensgegenstände neu bewertet und so stille Reserven aufgedeckt werden.
Beispielsweise sind im Bereich Gebäudewirtschaft derzeit verschiedene Grundstücke unterbewertet. So wurden für die Eröffnungsbilanz entsprechende Grundstücke (z.B. Schulzentrum) mit 25 v.H. des aktuellen Bodenrichtwertes angesetzt. Nach § 55 Abs. 1 GemHVO kann der Grund und Boden aber auch bis maximal 40 v.H. angesetzt werden. Eine Bilanzkorrektur nach § 92 Abs. 7 GO ist nicht möglich.
Durch Überführung dieser Grundstücke in einen Betrieb und entsprechende Neubewertung könnte in diesem Fall eine stille Reserve in Höhe von ca. 3,9 Mio. Euro gehoben werden. Die Verwaltung prüft, inwieweit hierdurch das Finanzplanungsjahr 2012 im Haushaltsplan 2011 entlastet werden und gleichzeitig der Stadt Wegberg geholfen werden kann, die Verringerung der allgemeinen Rücklage zu begrenzen.
Zwar fließt bei einem solchen Geschäftsvorfall der Stadt Wegberg kein Geld zu, allerdings gibt es im NKF eine Vielzahl ergebniswirksamer Geschäftsvorfälle, ohne dass die Liquidität berührt ist (z.B. Abschreibungen, Erträge aus der Auflösung von Sonderposten, Erträge aus aktivierten Eigenleistungen). Dies ist durch das Gesetz zur Einführung des Neuen Kommunalen Finanzmanagements für Gemeinden im Land Nordrhein-Westfalen vom 16.11.2004 auch so gewollt.
Da durch einen entsprechenden Ertrag aus der Neubewertung des Vermögens bei der Stadt Wegberg kein Betrieb gewerblicher Art entsteht (siehe auch die Ausführungen weiter unten), ergäben sich durch die Hebung stiller Reserven auch keine steuerlichen Nachteile.
3. Rechtsformen öffentlicher (kommunaler) Betriebe
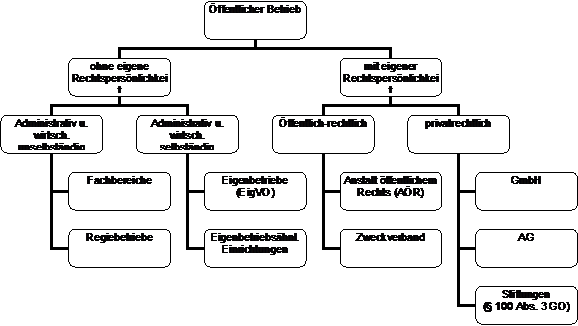
Die Wahl der Rechtsform stellt eine strategische Entscheidung dar. Die folgende Abbildung gibt einen Überblick über gängige Organisationsformen.
Steuerliche Aspekte
Auch steuerliche Aspekte spielen bei der Wahl der Rechtsform eine Rolle.
So richtet sich beispielsweise bei einer eigenbetriebsähnlichen Einrichtung oder einer Anstalt öffentlichen Rechts (AöR) die Besteuerung grundsätzlich nach den gleichen Regeln wie die Besteuerung der Stadt Wegberg selbst in ihrer Eigenschaft als Trägerin von Unternehmen und Einrichtungen.
Für die Körperschaftsteuer gilt daher nach § 1 Abs. 1 Nr. 6 Körperschaftsteuergesetz
(KStG) eine unbeschränkte Körperschaftsteuerpflicht nur im Rahmen der Betriebe gewerblicher Art (BgA) einer juristischen Person des öffentlichen Rechts.
Betriebe gewerblicher Art (BgA)
Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts im Sinne des § 1 Abs. 1 Nr. 6 KStG sind gemäß § 4 KStG vorbehaltlich des Absatzes 5 alle Einrichtungen, die einer nachhaltigen wirtschaftlichen Tätigkeit zur Erzielung von Einnahmen außerhalb der Land- und Forstwirtschaft dienen und die sich innerhalb der Gesamtbetätigung der juristischen Person wirtschaftlich herausheben. Die Absicht, Gewinn zu erzielen, und die Beteiligung am allgemeinen wirtschaftlichen Verkehr sind nicht erforderlich.
Eine wirtschaftlich bedeutende Tätigkeit wird in der Regel angenommen, wenn der Jahresumsatz im Sinne von § 1 Abs. 1 Nr. 1 Umsatzsteuergesetz
(UStG) 30.678 nachhaltig übersteigt (vgl. R 6 der Körperschaftssteuer-Richtlinien).
§ 4 Abs. 5 KStG legt fest: Zu den Betrieben gewerblicher Art gehören nicht Betriebe, die überwiegend der Ausübung der öffentlichen Gewalt dienen (Hoheitsbetriebe). Für die Annahme eines Hoheitsbetriebs reichen Zwangs- oder Monopolrechte nicht aus.
Der Umsatzsteuer unterliegen nach § 1 Abs. 1 Nr. 1 Umsatzsteuergesetz (UStG) die Umsätze aus Lieferungen und sonstigen Leistungen, die ein Unternehmer im Inland gegen Entgelt im Rahmen seines Unternehmens ausführt.
Unternehmer ist (§ 2 Abs. 1 UStG), wer eine gewerbliche oder berufliche Tätigkeit selbstständig ausübt. Das Unternehmen umfasst die gesamte gewerbliche oder berufliche Tätigkeit des Unternehmers. Gewerblich oder beruflich ist jede nachhaltige Tätigkeit zur Erzielung von Einnahmen, auch wenn die Absicht, Gewinn zu erzielen, fehlt oder eine Personenvereinigung nur gegenüber ihren Mitgliedern tätig wird.
Nach § 2 Abs. 3 UStG sind die juristischen Personen des öffentlichen Rechts nur im Rahmen ihrer Betriebe gewerblicher Art (§ 1 Abs. 1 Nr. 6, § 4 des Körperschaftsteuergesetzes) und ihrer land- oder forstwirtschaftlichen Betriebe gewerblich oder beruflich tätig.
Soweit also eine eigenbetriebsähnliche Einrichtung oder eine AöR beispielsweise in Erfüllung der ihr übertragenen öffentlich-rechtlichen Abwasserbeseitigungspflichten Leistungen erbringt, handelt es sich steuerlich um einen Hoheitsbetrieb, so dass keine Steuerpflicht entsteht. Die gegenüber den Bürgern/Bürgerinnen bzw. Kunden erbrachte Abwasserbeseitigung bleibt damit ertrags- und umsatzsteuerfrei; die eigenbetriebsähnliche Einrichtung oder die AöR hat andererseits keinen Vorsteuerabzug auf bezogene Lieferungen und Leistungen.
Im einzelnen werden ausgewählte Aspekte in der nachfolgenden Übersicht näher beleuchtet (auf die Darstellung einer Aktiengesellschaft wurde verzichtet).
| Reiner Regiebetrieb | Eigenbetrieb / eigenbetriebsähnliche Einrichtung | Anstalt des öffentlichen Rechts | GmbH |
|---|---|---|---|---|
Organisatorisch:
Rechtlich: | unselbstständig
unselbstständig | selbstständig
unselbstständig | selbstständig
selbstständig | selbstständig
selbstständig |
rechtliche Grundlage
|
| § 114 GO / § 107 Abs. 2 Satz 2 GO; EigVO | § 114a GO; KUV | Handelsgesetzbuch (HGB), GmbHG |
Mindestkapital
| Nicht anwendbar | angemessene Eigenkapitalausstattung aufgrund des in der Betriebssatzung festzusetzenden Stammkapitals und der Rücklagen (§ 9 Abs. 2 EigVO) | angemessenes Stammkapital (§9 Abs. 1 KUV) | Stammkapital 25.000 Euro (§ 5 Abs. 1 GmbHG) |
Beteiligung Dritter | Nein | Nein | Nein | Ja |
Beispiele | Baubetriebshof der Stadt Wegberg | Objekt- und Wohnungsbau der Stadt Willich | Stadtbetrieb Wassenberg AöR; Stadtwerke Hürth - Technische Betriebe und Einrichtungen AöR | Wirtschaftsbetriebe Grevenbroich GmbH |
Leitung | wie andere Verwaltungsbereiche | Betriebsleitung | Vorstand | Geschäftsführer/-in |
Kontrolle | Stadtrat | Betriebsausschuss / Stadtrat | Verwaltungsrat | Gesellschafterversammlung
Aufsichtsrat fakultativ |
Haftung | Stadt | Stadt, da keine eigene Rechtspersönlichkeit | Stadt gemäß § 114a | GmbH, Haftung mit Geschäftsvermögen |
Steuerpflicht | Bei juristischen Personen des öffentlichen Rechts nach § 1 Abs. 1 Nr. 6 KStG nur Betriebe gewerblicher Art (BgA) unbeschränkt körperschaftsteuerpflichtig ; nach § 2 Abs. 3 UStG sind nur die BgA sowie die kommunalen land- oder forstwirtschaftlichen Betriebe umsatzsteuerpflichtig
| Bei juristischen Personen des öffentlichen Rechts nach § 1 Abs. 1 Nr. 6 KStG nur Betriebe gewerblicher Art (BgA) unbeschränkt körperschaftsteuerpflichtig ; nach § 2 Abs. 3 UStG sind nur die BgA sowie die kommunalen land- oder forstwirtschaftlichen Betriebe umsatzsteuerpflichtig | Bei juristischen Personen des öffentlichen Rechts nach § 1 Abs. 1 Nr. 6 KStG nur Betriebe gewerblicher Art (BgA) unbeschränkt körperschaftsteuerpflichtig ; nach § 2 Abs. 3 UStG sind nur die BgA sowie die kommunalen land- oder forstwirtschaftlichen Betriebe umsatzsteuerpflichtig
| Unbeschränkt körperschaftsteuerpflichtig nach § 1 Abs. 1 Nr. 1 KStG, umsatzsteuerpflichtig nach §§ 1 und 2 UStG , gewerbesteuerpflichtig nach § 2 Abs. 2 GesStG |
Überwachungssystem | Keine spezielle gesetzliche Grundlage | Erforderlich nach § 10 EigVO | Erforderlich nach § 9 KUV | § 91 Abs.2 AktG entfaltet Ausstrahlungswirkung auf GmbH |
Anwendung Vergaberecht | Ja, nach § 98 Nr. 1 GWB ist die Stadt als Gebietskörperschaft öffentliche Auftraggeberin | Ja, nach § 98 Nr. 1 GWB ist die Einrichtung als Sondervermögen einer Gebietskörperschaft öffentliche Auftraggeberin | Ja, nach § 98 Nr. 2 oder 5 GWB | Ja, nach § 98 Nr. 2 oder 5 GWB |
Prüfung | Durch örtliche Rechnungsprüfung (§103 GO) | a) Jahres-abschlussprüfung durch Gemeinde-prüfungsanstalt, die sich eines Wirtschaftsprüfers bedient | a) Gemäß § 114 a Abs. 10 GO / § 27 Abs. 1 KUV Prüfung nach den für große Kapitalgesellschaften geltenden Vorschriften des HGB, d.h., durch einen Abschlussprüfer (Wirtschaftsprüfer); b) Aufgaben der Innenrevision können der Rechnungsprüfung durch Satzung übertragen werden | Der Jahresabschluss und der Lagebericht von Kapitalgesellschaften, die nicht kleine im Sinne des § 267 Abs. 1 sind, sind durch einen Abschlussprüfer zu prüfen. (§ 316 Abs. 1 HGB) |
Rechnungswesen | Gemäß GO und GemHVO | Nach HGB (§ 19 EigVO) oder NKF (§ 27 EigVO)
| Nach HGB (§ 20 KUV) | Nach HGB |
Planung | Haushaltsplan nach NKF | Wirtschaftsplan (Erfolgsplan + Vermögensplan + Stellenübersicht) (§§14ff EigVO) | Wirtschaftsplan (Erfolgsplan + Vermögensplan + Stellenübersicht) (§§16ff KUV) | Wirtschaftsplan (Erfolgsplan + Vermögensplan + Stellenübersicht) (Hinwirkungspflicht der Stadt aufgrund § 108 Abs. 3 GO) |
Vorläufige Haushaltsführung | Ja, nach § 82 GO | Nein, aufgrund § 97 Abs. 3 GO gilt § 82 GO nicht | Nein | Nein |
Kostentransparenz | Ja, wenn ein ausgestaltetes System der internen Leistungsbeziehungen nach § 11 GemHVO besteht. Leistungen werden aber erfahrungsgemäß erst hinterfragt, wenn diese aus den Budgets finanziert werden müssen. | Ja, zwangsläufig, da nach § 10 Abs. 2 EigVO sämtliche Lieferungen, Leistungen und Darlehen im Verhältnis zwischen Betrieb und Stadt zu vergüten sind, dadurch stärker von beiden Seiten hinterfragt und auch verstärkt von Wirtschaftsprüfern geprüft werden. | Ja, zwangsläufig, da nach § 13 KUV sämtliche Lieferungen, Leistungen und Darlehen im Verhältnis zwischen AöR und Stadt zu vergüten sind, dadurch stärker von beiden Seiten hinterfragt und auch verstärkt von Wirtschaftsprüfern geprüft werden. | Ja, GmbHG regelt aber keine kommunalspezifischen Sachverhalte |
Gewinn und Verlust | Fließt in Jahresabschluss der Stadt mit ein (§ 95 GO) | Ein etwaiger Jahresverlust ist, soweit er nicht aus Haushaltsmitteln der Gemeinde ausgeglichen wird, auf neue Rechnung vorzutragen, wenn hierdurch die erforderliche Eigenkapitalausstattung des Eigenbetriebs nicht gefährdet wird. Eine Verbesserung der Ertragslage ist anzustreben. Ein nach Ablauf von fünf Jahren nicht getilgter Verlustvortrag soll durch Abbuchung von den Rücklagen ausgeglichen werden, wenn dies die Eigenkapitalausstattung zulässt; ist dies nicht der Fall, so ist der Verlust aus Haushaltsmitteln der Gemeinde auszugleichen. (§ 10 Abs. 6 EigVO) | Ein etwaiger Jahresverlust ist, soweit er nicht aus Haushaltsmitteln der Gemeinde ausgeglichen wird, auf neue Rechnung vorzutragen, wenn hier-durch die erforderliche Eigenkapitalausstattung des Kommunalunternehmens nicht gefährdet wird. Eine Verbesserung der Ertrags-lage ist anzustreben. Ein nach Ablauf von fünf Jahren nicht getilgter Verlustvortrag soll durch Abbuchung von den Rücklagen ausgeglichen werden, wenn dies die Eigenkapital-ausstattung zulässt; ist dies nicht der Fall, so ist der Verlust aus Haushalts-mitteln der Gemeinde auszugleichen. (§ 14 Abs. 2 KUV) | GmbHG regelt keine kommunalspezifischen Sachverhalte |
Darstellung in Bilanz der Stadt Wegberg (Konzernmutter) vgl. auch Innenministerium NRW: Neues Kommunales Finanzmanagement in Nordrhein-Westfalen. Handreichung für Kommunen, 4. Auflage 2010, S. 1497ff) | Keine separate Ausweisung | Position 1.3.3 Sondervermögen innerhalb der Position 1.3 Finanzanlagen (§ 41 Abs. 3 GemHVO) Bewertung nach § 55 Abs.6 GemHVO: Wahlrecht anteiliges Eigenkapital (Eigenkapitalspiegelbildmethode) | Position 1.3.1 Anteile an verbundenen Unternehmen innerhalb der Position 1.3 Finanzanlagen (§ 41 Abs. 3 GemHVO) Bewertung unter Beachtung der öffentlichen Zwecksetzung anhand des Ertragswertverfahrens oder des Substanzwertverfahrens | Position 1.3.1 Anteile an verbundenen Unternehmen innerhalb der Position 1.3 Finanzanlagen (§ 41 Abs. 3 GemHVO) Bewertung unter Beachtung der öffentlichen Zwecksetzung anhand des Ertragswertverfahrens oder des Substanzwertverfahrens
|
Direkte Auswirkungen des Betriebsergebnisses auf die Ergebnisrechnung des Haushaltes | Ja, fließt vollständig in das Ergebnis der Stadt mit ein | Nein, außerplanmäßige Abschreibungen sind bei einer voraussichtlich dauernden Wertminderung eines Vermögensgegenstandes des Anlagevermögens vorzunehmen. Sie können bei Finanzanlagen vorgenommen werden, um diese mit dem niedrigeren Wert anzusetzen, der diesen am Abschlussstichtag beizulegen ist. | Nein, außerplanmäßige Abschreibungen sind bei einer voraussichtlich dauernden Wertminderung eines Vermögensgegenstandes des Anlagevermögens vorzunehmen. Sie können bei Finanzanlagen vorgenommen werden, um diese mit dem niedrigeren Wert anzusetzen, der diesen am Abschlussstichtag beizulegen ist (§ 35 Abs. 5 GemHVO) | Nein, außerplanmäßige Abschreibungen sind bei einer voraussichtlich dauernden Wertminderung eines Vermögensgegenstandes des Anlagevermögens vorzunehmen. Sie können bei Finanzanlagen vorgenommen werden, um diese mit dem niedrigeren Wert anzusetzen, der diesen am Abschlussstichtag beizulegen ist (§ 35 Abs. 5 GemHVO) |
Berichtswesen | Keine spezielle gesetzliche Grundlage | Vierteljährlich einen Monat nach Quartalsende schriftliche Unterrichtung des Bürgermeisters und des Betriebsausschusses durch die Betriebsleitung (§ 20 EigVO) Umfassende Informationspflicht gegenüber dem Kämmerer (§ 7 EigVO) | Vierteljährliche schriftliche Unterrichtung des Verwaltungsrates durch den Vorstand (§ 21 KUV) | Keine spezielle Regelung im GmbHG |
Personalwesen | eingebunden in allgemeinen Stellenplan | eigene Stellenübersicht (§ 17 EigVO)t | Eigener Stellenplan und Stellenübersicht (§ 16 KUV), Dienstherrenfähigkeit für Beamte nach § 114a Abs. 9 GO | eigene Personalwirtschaft
|
4. Kommunalrechtliche Voraussetzungen
§ 107 Abs. 2 GO legt fest, welche Einrichtungen als nichtwirtschaftliche Betätigung von Kommunen gelten
In der folgenden Übersicht werden die bislang im Haushaltsplan als Produkte dargestellte Einrichtungen bzw. Sparten entsprechend den Fallgruppen des § 107 Abs. 2 GO zugeordnet:
Einrichtung / Sparte | Zuordnung nach § 107 Abs. 2 GO |
|
|
Friedhöfe | Ziffer 2: Bestattungseinrichtungen als Einrichtung auf dem Gebiet des Gesundheits- oder Sozialwesens |
Außensportanlagen | Ziffer 2: Sportanlagen als Einrichtung auf dem Gebiet Sport oder Erholung |
Grenzlandringbad | Ziffer 2: Bäder als Einrichtung auf dem Gebiet Sport oder Erholung |
Abwasserbeseitigung | Ziffer 4: Einrichtungen des Umweltschutzes |
Gebäudewirtschaft/-management | Ziffer 5: Einrichtungen, die ausschließlich der Deckung des Eigenbedarfs von Gemeinden dienen |
Straßenbetrieb / öffentliche Beleuchtung
| Ziffer 5: Einrichtungen, die ausschließlich der Deckung des Eigenbedarfs von Gemeinden dienen |
Baubetriebshof | Ziffer 5: Einrichtungen, die ausschließlich der Deckung des Eigenbedarfs von Gemeinden dienen |
Eigenbetriebsähnliche Einrichtungen
Diese Einrichtungen können gemäß § 107 Abs. 2 Satz GO entsprechend den Vorschriften über die Eigenbetriebe geführt werden.
Anstalt des öffentlichen Rechts
Gemäß § 114a Abs. 1 GO kann die Gemeinde Unternehmen und Einrichtungen in der Rechtsform einer Anstalt des öffentlichen Rechts errichten. § 108 Abs. 1 Satz 1 Nr. 1 und Nr. 2 gilt entsprechend; danach darf die Stadt Wegberg eine AöR nur gründen, wenn bei Einrichtungen (§ 107 Abs. 2; d.h. bei nicht-wirtschaftlicher Betätigung) ein wichtiges Interesse an der Gründung vorliegt.
Ein wichtiges Interesse an der Gründung der AöR ist nach Auffassung der Verwaltung u.a. dann anzunehmen, wenn durch eine AöR die gemeindliche Aufgabenerfüllung nachhaltig erleichtert oder verbessert wird. Die Rechtsform der AöR ist den Gemeinden vom Gesetzgeber ausdrücklich zur Verfügung gestellt worden, um die organisatorischen Vorzüge privatrechtlicher Strukturen mit den Steuerungsmöglichkeiten des öffentlichen Rechts zu verbinden. Gerade öffentliche Einrichtungen wie die o.g. Bereiche (z.B. die Abwasserbeseitigung) können insoweit ihre betrieblichen Strukturen optimieren, ohne den notwendigen Einfluss der Kommune zu gefährden und die steuerlichen Vorteile der öffentlichen Rechtsform zu verlieren.
Eine Mustersatzung kann unter http://www.kua-nrw.de/tl_files/muster_satzungen/AoeR-Mustersatzung.pdf abgerufen werden.
Unternehmen und Einrichtungen des privaten Rechts
Für Einrichtungen des privaten Rechts gilt § 108 Abs. 1 Satz 1 Nr. 2 GO unmittelbar, d.h. es muss ebenfalls ein wichtiges Interesse der Gemeinde an der Gründung (z.B. einer GmbH) vorliegen. Einrichtungen in der Rechtsform einer Aktiengesellschaft darf die Gemeinde nur gründen, wenn der öffentliche Zweck nicht ebenso gut in einer anderen Rechtsform erfüllt wird oder erfüllt werden kann (§ 108 Abs. 4 GO).
Beteiligung der Kommunalaufsicht
Die kommunalrechtlichen Gründungsentscheidungen sind in einem späteren Schritt der zuständigen Kommunalaufsicht beim Kreis Heinsberg im Rahmen des Anzeigeverfahrens gem. § 115 Abs. 1 Buchstabe
a (Gesellschaft)
f (eigenbetriebsähnliche Einrichtung) oder
h (AÖR)
GO unverzüglich, spätestens sechs Wochen vor Beginn des Vollzugs, schriftlich anzuzeigen.
Eine Marktanalyse für den Rat ist gem. § 107 Abs. 5 GO wegen des nichtwirtschaftlichen Charakters der o.g. Bereiche nicht erforderlich.
5. Weitere Zielsetzungen
Interne organisatorische Neugestaltung
Beim Aufbau einzelner Sparten sollte zugleich überlegt werden, wie Aufgaben neu verteilt werden und beispielsweise stärker gebündelt werden können. Denkbar wäre es, in einer neuen Sparte Interner Service ähnlich gelagerte Tätigkeiten, die heute in verschiedenen Fachbereichen von unterschiedlichen Stellen wahrgenommen werden, zu zentralisieren. Zugleich sollte dann über überentsprechende IT-Unterstützung nachgedacht werden. Insgesamt könnten Qualitätsverbesserungen erzielt werden.
Kostensenkungen durch Verhaltensänderungen
In der Gesamtbetrachtung auf Konzernebene sollten Verbesserungen bei der Wirtschaftlichkeit, aber auch aufwandswirksame Einspareffekte erzielt werden.
Ansatzpunkte hierbei sind Verhaltensänderungen bei den Nutzern eines Betriebes (Begründung von Mieter- und Vermieterbeziehungen). So müssten bei einer Realisierung des vorliegenden Konzeptes künftig die einzelnen Fachbereiche Miete zahlen bzw. ein Entgelt für die Inanspruchnahme des Baubetriebshofes leisten. Diese Posten sind in die Budgets wirksam einzurechnen. Dies dürfte dazu führen, dass sich der Betrieb bzw. die Sparte immer wieder anpassen muss. Auch das Thema Vereinbarung von Qualitätsstandards rückt so stärker in den Mittelpunkt.
Zuletzt zeigte sich auf Seiten des Stadtrates am Beispiel des Baubetriebshofes ein starker Informationsbedarf und der Wunsch nach einer gezielteren Steuerung (vgl. Rat 21.12.2010, TOP 18.1 Gemeinsamer Antrag der Fraktionen und fraktionslosen Ratsmitglieder vom 29.09.2010 betreffend der inneren Leistungsverrechnung oder HFA 15.02.2011 Zwischenbericht zur internen Leistungsbeziehung).
Stärkere Priorisierung von Maßnahmen
Erforderlich für die Stadt ist eine deutlichere Priorisierung von Maßnahmen. Bei einem Aufbau einer Sparte Gebäudemanagement sollten die bisher in der städtischen Bilanz gebildeten Rückstellungen maßnahmebezogen in einem gesonderten Zeit- und Aktivitätenplan dargestellt und nach Prioritäten strukturiert im Wirtschaftsplan abgebildet werden. Das ermöglicht auch den politischen Gremien entsprechende Diskussionen über die zeitliche Durchführung. Für den Betrieb ermöglicht dies wiederum unter Abgleich personeller Ressourcen eine Planung, ob die Maßnahmen mit eigenen Kräften oder durch Fremdbezug von Leistungen realisiert werden können.
Auch hier gibt es Signale aus der Politik in Richtung einer stärkeren Transparenz
(Vgl. Rat 22.12.2009, TOP 23.2 Antrag der FDP-Fraktion vom 16.11.2009 bezüglich der Instandhaltungsrückstellungen 2009).
Steuerung des Betriebs Haupt- und Finanzausschuss als Beteiligungsausschuss
Eine rechnungstechnische Ausgliederung kann immer nur ein Aspekt sein. Mit Gründung des Betriebs sollte dieser für interne Zwecke der Steuerung ein Kennzahlensystem erhalten. Im Bereich kommunales Gebäudemanagement wurde das Thema auch in der Vergangenheit oft erörtert (vgl.: Redmann, Reinhard: Gebäudemanagement. Transparenz schaffen, Kosten optimieren, München; Berlin 2000, S. 32f; aktuell: Zerr, Viktoria: Ansatzpunkte zur Optimierung des Controllingsystems im kommunalen Immobilienmanagement, 2010). Hier muss auf Erfahrungen und Ergebnisse aus der Praxis zurückgegriffen werden (z.B. KGSt).
Im Gegenzug sind bei der Stadt Erwartungen in Zielvorgaben oder Vereinbarungen mit entsprechenden Sollwerten festzulegen. Diskussionen über die Zufriedenheit mit dem Betrieb als Dienstleister für die Stadt wären dann künftig
im Haupt- und Finanzausschuss zu führen, der sich stärker zu einem Beteiligungsausschuss hin fortentwickeln müsste. Die Leitungen oder Geschäftsführer/-innen städtischer Betriebe und Gesellschaften könnten dort über aktuelle Entwicklungen berichten.
Der Aufbau eines Konzerns sollte weiterhin genutzt werden, für einen neu zu gründenden Betrieb ein entsprechendes Leitbild zu entwickeln; hier gilt es insbesondere im Hinblick auf Nachhaltigkeitsaspekte ökonomische mit ökologischen Zielen zu kombinieren.
Transparenz
Die Neustrukturierung der Stadtverwaltung könnte auch genutzt werden, um eine Diskussion über den Public Corporate Governance Kodex (PCGK) anzustoßen. Im Rahmen einer Arbeitsgruppe der kommunalen Spitzenverbände, kommunaler Praktiker und Vertreter des Innen- und Finanzministeriums haben die kommunalen Spitzenverbände Regelungen für einen PCGK erarbeitet, der auf freiwilliger Basis in den Kommunen umgesetzt werden kann. Es handelt sich dabei um Standards zur Steigerung der Effizienz, Transparenz und Kontrolle bei den kommunalen Beteiligungsgesellschaften in Nordrhein-Westfalen. Nach Auffassung des Städte- und Gemeindebundes NRW gibt der PCGK aus kommunaler Sicht einen guten Überblick über die an der Steuerung kommunaler Unternehmen beteiligten Akteure, deren
Aufgaben sowie Zusammenwirken und soll damit die Transparenz und Nachprüfbarkeit bei öffentlichen Unternehmen erhöhen. (Vgl. z.B. die Fassung für die Stadt Essen unter http://www.essen.de/Deutsch/Rathaus/Aemter/Ordner_0202/Public_Corporate_Governance_Kodex_Endfassung.pdf).
Hier wäre es Aufgabe des städtischen Beteiligungsmanagements dafür zu sorgen, dass diese Aspekte bei einer Betriebsgründung berücksichtigt werden.
6. Zusammenfassung und Ausblick
Bei der Vorstellung des Konzeptes in den Fraktionen zeigte sich oftmals die Sorge, dass Transparenz und politischer Einfluss verloren gehen könnte. Die unter Ziffer 3 abgebildete Übersicht über die einzelnen Rechtsformen dürfte zeigen, dass der kommunale Einfluss und die Transparenz nach wie vor gewahrt bleibt.
Vielmehr zeigen auch einzelne Merkmale insbesondere zur Wirtschaftsführung, dass die auszulagernden Bereiche nicht nur bilanztechnisch in einen Betrieb überführt werden sollen, sondern dass der eigenverantwortlich zu leitende Betrieb mit klaren Wirtschaftlichkeitsnachweisen zu führen ist. Einzelne Spartenergebnisse würden so viel deutlicher und transparenter ausgewiesen werden können. Insbesondere in der Pflicht einer eigenbetriebsähnlichen Einrichtung oder einer AöR, vierteljährlich zu berichten im nordrhein-westfälischen Haushaltsrecht fehlt eine solche Vorschrift -, spiegelt sich das kommunale Interesse wider, dass diese Einrichtungen wirtschaftlich zu führen sind.
Weiterhin wäre es wünschenswert, wenn Klarheit über die Weiterentwicklung der Stadtentwicklungsgesellschaft herrschen würde. Dieses Thema sollte beim Aufbau eines Konzerns Stadt Wegberg mit aufgegriffen werden.
In der Sitzung des Rates am 22.03.2011 hatte die Verwaltung bereits vorgetragen, die Umsetzung der Strategie, d.h. den Aufbau eines Konzerns aufgrund der komplexen Fragestellungen in organisatorischer, bilanztechnischer und steuerlicher Hinsicht mit Hilfe externer Unterstützung durch ein noch zu beauftragendes Unternehmen durchzuführen. Entsprechende Angebote werden von der Verwaltung eingeholt.
Finanz. Auswirkung
Kosten und Finanzierung:
Durch die Inanspruchnahme einer externen Beratung für den Aufbau eines Konzerns werden im Haushaltsjahr 2011 entsprechende Aufwendungen entstehen. Die genaue Höhe kann erst beim entsprechenden Vergabevorschlag genannt werden.
Alternativen:
-keine-
Beschlussvorschlag
Beschlussvorschlag:
Der Haupt- und Finanzausschuss schlägt dem Rat vor
1. der Strategie zum Aufbau eines Konzerns Stadt Wegberg zuzustimmen,
2. die Verwaltung zu beauftragen, mit Unterstützung einer externen Beratung die Überleitung der im Sachverhalt unter Ziffer 1 aufgeführten Produkte und den hiermit verbundenen Bilanzpositionen sowie der Funktionen und Leistungen der bisherigen Fachbereiche entsprechend in einen Infrastrukturbetrieb zum 01.01.2012 vorzubereiten,
3. die Verwaltung zu beauftragen, eine Zeitplanung (in Abstimmung mit der externen Beratung) für die einzelnen Umsetzungsbeschlüsse zu präsentieren und
4. im weiteren Verlauf den Entwurf einer Eröffnungsbilanz für einen Infrastrukturbetrieb sowie den Entwurf des Wirtschaftsplanes 2012 mit den Planungsjahren bis 2015 zu erstellen und dem Rat vorzulegen.